
কলকাতা: ভারতের অসংগঠিত ক্ষেত্রে কর্মরত বিপুল সংখ্যক মানুষের জন্য অবসর-পরবর্তী আর্থিক নিরাপত্তা নিশ্চিত করার লক্ষ্যে অটল পেনশন যোজনা বা APY চালু করা হয় ২০১৫ সালে। ৯ মে ঘোষণা হওয়ার পর ১ জুন ২০১৫ থেকে প্রকল্পটি কার্যকর হয়। বর্তমানে এটি PFRDA-র অধীনে পরিচালিত এবং ন্যাশনাল পেনশন সিস্টেম (National Pension System) বা NPS কাঠামোর সঙ্গে যুক্ত। দীর্ঘমেয়াদে নিয়মিত অবদান রেখে ৬০ বছর বয়সের পর নির্দিষ্ট মাসিক পেনশন পাওয়ার সুযোগই এই প্রকল্পের মূল বৈশিষ্ট্য।
কারা APY-তে যোগ দিতে পারেন?
অটল পেনশন যোজনায় যোগ দেওয়ার জন্য আবেদনকারীর বয়স ১৮ থেকে ৪০ বছরের মধ্যে হতে হয়। অর্থাৎ, ৪০ বছর বয়সের পর নতুন করে APY-তে যোগ দেওয়া যায় না। ন্যূনতম ২০ বছর ধরে নিয়মিত টাকা দেওয়ার পর ৬০ বছর বয়স হলে পেনশন পাওয়া শুরু করবেন ওই ব্যক্তি।
আবেদনকারীর একটি বৈধ সেভিংস ব্যাঙ্ক অ্যাকাউন্ট বা পোস্ট অফিস সেভিংস অ্যাকাউন্ট থাকা প্রয়োজন। একজন ব্যক্তি শুধুমাত্র একটি APY অ্যাকাউন্ট রাখতে পারেন। ২০২২ সালের ১ অক্টোবর থেকে নতুন নিয়ম অনুযায়ী যাঁরা আয়কর দিয়ে থাকেন তাঁরা APY-তে যোগ দিতে পারেন না।
৬০ বছর বয়সের পর কত পেনশন?
APY-তে গ্রাহক নিজের প্রয়োজন অনুযায়ী ১ হাজার টাকা, ২ হাজার টাকা, ৩ হাজার টাকা, ৪ হাজার টাকা অথবা ৫ হাজার টাকা মাসিক পেনশনের বিকল্প বেছে নিতে পারেন। পেনশনের পরিমাণ নির্ভর করে মূলত গ্রাহক কত বয়সে অটল পেনশন যোজনায় যোগ দিচ্ছেন ও কত টাকা পেনশন নেবেন বলে আবেদন করেছেন, তার উপর। কম বয়সে যোগ দিলে হাতে অনেকটা সময় থাকার কারণে মাসিক অনেক কম পরিমাণ টাকা জমা করতে হয়।
স্বামী-স্ত্রী ও নমিনির জন্য সুবিধা
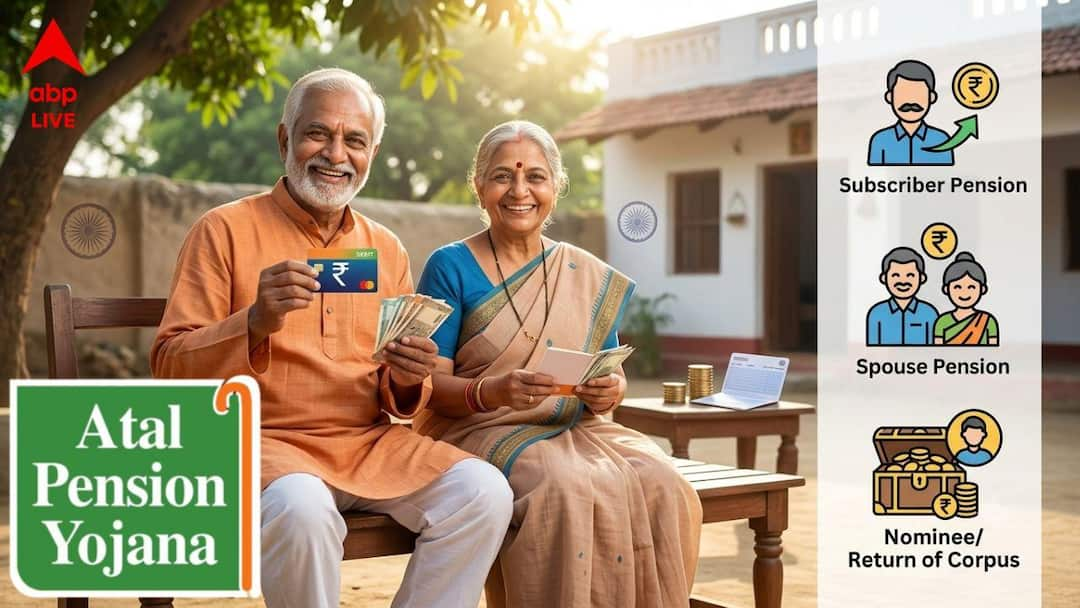
অটল পেনশন যোজনার গুরুত্বপূর্ণ বৈশিষ্ট্য হল এটি শুধু মূল গ্রাহকের জন্য নয়, পরিবারের জন্যও নির্দিষ্ট সুবিধা তৈরি করে। গ্রাহকের মৃত্যুর পর তাঁর স্ত্রী বা স্বামী যতদিন বেঁচে থাকবেন, ততদিন সেই একই পরিমাণ মাসিক পেনশন পাবেন। পরবর্তীতে গ্রাহক ও ছেলে হলে তাঁর স্ত্রী এবং মেয়ে হলে তাঁর স্বামী; উভয়ের মৃত্যুর পর নির্ধারিত নমিনিকে সংশ্লিষ্ট পেনশন স্ল্যাব অনুযায়ী অ্যাকিউমুলেটেড পেনশন তহবিল এককালীন ফেরত দেওয়ার ব্যবস্থা রয়েছে।
কীভাবে টাকা জমা হয়?
APY-তে অবদান মাসিক, ত্রৈমাসিক অথবা ষাণ্মাসিক ভিত্তিতে দেওয়া যায়। গ্রাহকের ব্যাঙ্ক অ্যাকাউন্ট থেকে নির্ধারিত তারিখে টাকা স্বয়ংক্রিয়ভাবে কেটে নেওয়া হয়। উদাহরণ হিসেবে, ১৮ বছর বয়সে যোগ দেওয়া কোনও ব্যক্তি ১ হাজার টাকা মাসিক পেনশন বেছে নিলে নির্দিষ্ট তালিকা অনুযায়ী মাসিক ৪২ টাকা করে দিতে দিতে পারেন। একই বয়সে ৫ হাজার টাকা পেনশনের জন্য দিতে হয় মাসিক ২১০ টাকা। আরও বেশি বয়সে শুরু করলে মাসিক আরও বেশি টাকা মাসিক দিতে হবে।
আগে ছিল সরকারি সহ-অনুদান
APY চালুর প্রাথমিক পর্যায়ে নির্দিষ্ট যোগ্য গ্রাহকদের জন্য সরকার পাঁচ বছর পর্যন্ত অবদানের ৫০ শতাংশ বা বছরে সর্বোচ্চ ১ হাজার টাকা—যেটি কম—সহ-অনুদান দিয়েছিল। এই সুবিধা মূলত ২০১৫-১৬ অর্থবর্ষে নির্দিষ্ট সময়ের মধ্যে যোগ দেওয়া যোগ্য গ্রাহকদের জন্য প্রযোজ্য ছিল। বর্তমানে নতুন গ্রাহকদের জন্য সেই সরকারি কো-কন্ট্রিবিউশন প্রযোজ্য নয়।
অ্যাকাউন্ট বন্ধের নিয়ম
সাধারণ নিয়মে ৬০ বছর বয়সে পৌঁছনোর পর APY থেকে পেনশন পাওয়া শুরু হয়। তবে ৬০ বছরের আগে গ্রাহকের মৃত্যু বা নির্দিষ্ট গুরুতর অসুস্থতার মতো বিশেষ পরিস্থিতিতে অ্যাকাউন্ট বন্ধের বিধান রয়েছে। স্বেচ্ছায় আগাম বেরিয়ে গেলে প্রযোজ্য নিয়ম অনুযায়ী জমা অর্থ ও তার বিনিয়োগ ফেরত পাওয়ার ব্যবস্থা থাকে।
আবেদন করবেন কীভাবে?
যোগ্য ব্যক্তিরা সংশ্লিষ্ট ব্যাঙ্ক শাখা বা পোস্ট অফিসের মাধ্যমে APY-তে নাম নথিভুক্ত করতে পারেন। এছাড়া বিভিন্ন ব্যাঙ্কের ডিজিটাল পরিষেবা এবং e-APY/eNPS ব্যবস্থার মাধ্যমেও অনলাইনে আবেদন করার সুযোগ রয়েছে। অটল পেনশন যোজনা মূলত এমন কর্মীদের অবসরকালীন আর্থিক নিরাপত্তার কাঠামো তৈরি করতে চায়, যাঁদের অনেকেরই সংগঠিত ক্ষেত্রের মতো এমপ্লয়ার স্পন্সরড পেনশনের সুবিধা নেই। বয়স কম থাকতেই নিয়মিত অবদান শুরু করে ৬০ বছর বয়সের পর নির্দিষ্ট পেনশন পাওয়ার সুযোগ এই প্রকল্পের প্রধান বৈশিষ্ট্য। তবে পেনশনের পরিমাণ নির্ধারিত স্ল্যাব অনুযায়ী হওয়ায় নাম নথিভুক্ত করার আগে বয়স, কন্ট্রিবিউশন এবং নির্বাচিত পেনশনের বিকল্প ভালভাবে বুঝে নেওয়া গুরুত্বপূর্ণ।
Municipal Corporation Election | পুজোর ছুটি শেষেই ৭ পুরসভায় ভোট, কবে হবে বিজ্ঞপ্তি?